משכנתה לדירה יד שנייה: אישור עקרוני, שמאות, ומה קורה כשהשמאות נמוכה מהמחיר
רוב הקונים לוקחים משכנתה, ורובם חושבים שאחרי ״אישור עקרוני״ הכסף כבר מובטח. הוא לא. הנה מה האישור העקרוני אומר באמת, מה בודק השמאי של הבנק, ואיך לא נתקעים באמצע העסקה.
מה זה אישור עקרוני
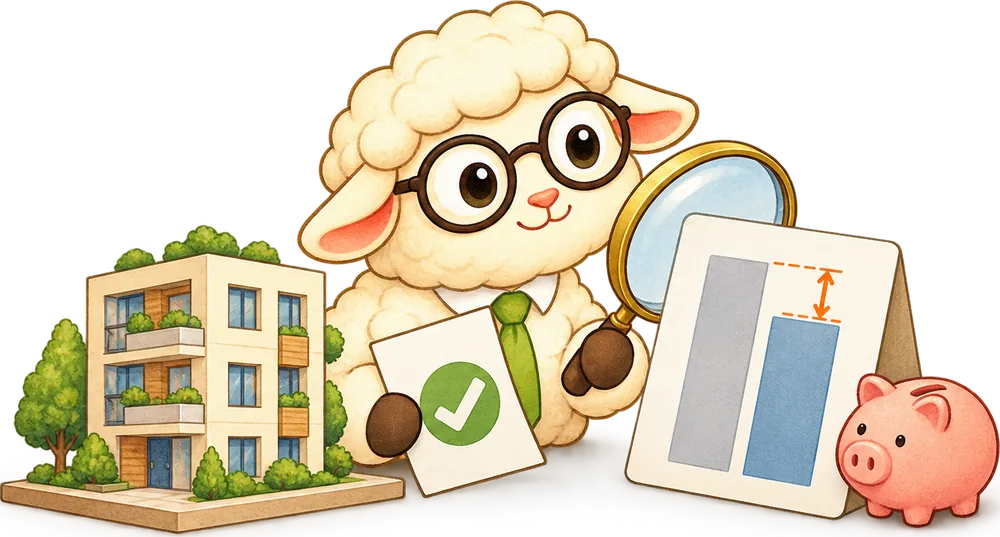
אישור עקרוני הוא הצעה של הבנק, שמבוססת בעיקר על הנתונים שלכם: הכנסות, התחייבויות והון עצמי. הוא מפרט סכום, תקופה, מסלולים, ריביות, עמלות וביטוחים. אבל הוא ניתן לפני שהבנק בדק את הנכס עצמו, הוא מוגבל בזמן, והוא לא התחייבות סופית לתת את ההלוואה.
מה הבנק עוד בודק, ומתי
אחרי שבחרתם דירה, הבנק שולח שמאי, ובודק את הרישום, את חריגות הבנייה ואת המסמכים. אבל חשוב להבין את הסדר: במצב הרגיל, השמאי של הבנק מגיע רק אחרי שחתמתם על החוזה, כלומר אחרי שכבר התחייבתם משפטית לעסקה.
שמאות נמוכה מהמחיר שסיכמתם, חריגת בנייה או בעיית רישום עלולות להקטין את המימון, גם אם קיבלתם אישור עקרוני. כשהשמאות נמוכה, הבנק מממן לפי השווי שקבע השמאי, ולא לפי המחיר שאתם משלמים. את ההפרש תצטרכו להשלים מההון העצמי, אחרי שכבר חתמתם.
שמאות מוקדמת: מתי היא שווה את הכסף
אפשר להזמין שמאות לפני החתימה. היא עולה יותר מהשמאות הרגילה שהבנק שולח אחרי החתימה, שהיא מסובסדת וזולה יותר, אבל במקרים רבים היא שווה כל שקל, כי היא מגלה את הבעיה כשעוד אפשר לסגת או לחזור למשא ומתן.
מתי זה חשוב במיוחד? כשאתם לוקחים אחוז מימון מקסימלי, למשל 75%, ואין לכם מרווח להשלים פער. כשאתם כבר יודעים על חריגות בנייה או על אי-התאמות בין ההיתר למה שבנוי. ובדירות מיוחדות, כמו דירות גג ודירות גן, שבהן הסיכוי לחריגות בנייה גבוה יותר מאשר בדירה רגילה באמצע הבניין.
שמאות מוקדמת עונה על שתי שאלות: האם המחיר שסיכמתם עם המוכר סביר ויאושר על ידי הבנק, וככל שיש חריגות, האם הן ניתנות להסדרה ואיך השמאי של הבנק יתייחס אליהן.
איך לא משלמים פעמיים
אם אתם כבר יודעים מאיזה בנק תיקחו משכנתה, בקשו ממנו את רשימת השמאים שהוא עובד איתם, והזמינו את השמאות המוקדמת משמאי מהרשימה. כך אפשר להסב אותה אחר כך לבנק, ולא צריך לשלם על שמאות שנייה.
וכמובן: קבלו אישור עקרוני לפני שאתם חותמים על חוזה, והשאירו מרווח בתקציב. ותוודאו שלוח התשלומים בחוזה מתאים לקצב שבו הבנק משחרר את הכסף. אם תאחרו בתשלום, החוזה בדרך כלל קובע קנס.
ריבית משתנה: כדאי לדעת
לפי הדיווחים, ביולי 2026 יותר ממחצית המשכנתאות החדשות נלקחו בריבית משתנה, לעומת פחות מ-44% בינואר 2025. המשכנתה הממוצעת עמדה על כ-1.2 מיליון ₪. ריבית משתנה יכולה להיות זולה יותר היום, אבל ההחזר החודשי יעלה אם הריבית תעלה. יועץ משכנתאות יכול לעזור לבנות תמהיל שמתאים לכם, ולא רק לריבית של היום.
האישור העקרוני הוא אישור עליכם, לא על הדירה. רק אחרי שהבנק בודק את הדירה, אתם יודעים כמה כסף באמת תקבלו.
הכבשה כותבת, מדי פעם.
דירוג חדש, מדריך ששווה לקרוא, או משהו שכדאי לדעת לפני שקונים. ישר למייל, בלי הצפה.
עוד מהמדריכים של הכבשה
לוח תשלומים, משכנתה של המוכר ומכתב כוונות: איך סוגרים עסקת יד שנייה בלי תקלות
מצאתם דירה, סיכמתם מחיר. עכשיו מתחיל החלק שבו רוב הטעויות קורות: הסדר שבו עובר הכסף, מה עושים עם המשכנתה שהמוכר עוד חייב לבנק, מה קורה אם יש שוכר בדירה, ואילו אישורים צריך מהעירייה. הנה איך זה עובד בפועל.
קראו עוד
מי באמת הבעלים? נסח טאבו, חברה משכנת ותיק בית משותף
לפני שמתאהבים בדירה, ולפני שמדברים על מחיר, צריך לדעת דבר אחד: מי באמת הבעלים, ומה רשום על הדירה. זה נשמע מובן מאליו, ובדיוק בגלל זה הרבה אנשים מדלגים על זה. הנה איך בודקים, שלב אחר שלב.
קראו עוד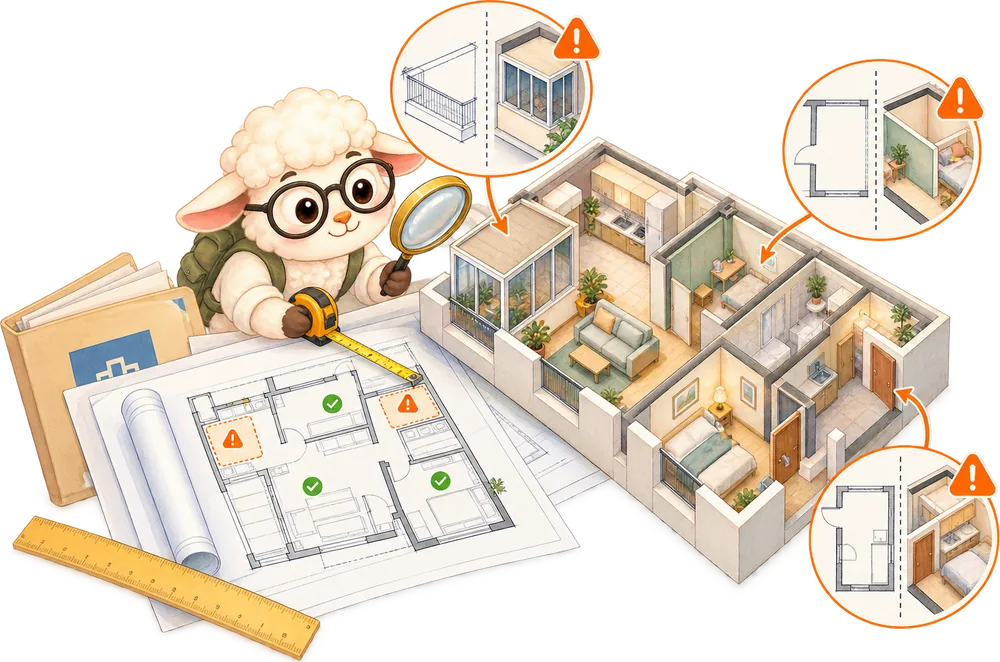
חריגות בנייה בדירה יד שנייה: איך מגלים אותן לפני שקונים
המרפסת הסגורה, החדר שנוסף, יחידת הדיור במרתף. בדירה יד שנייה, הרבה ממה שמוסיף לשווי הוא בדיוק מה שעלול להיות בלי היתר. וחריגת בנייה עוברת אליכם יחד עם המפתח. הנה איך בודקים, ומה עושים עם מה שמצאתם.
קראו עוד